

桑葚为经典药食同源品种,富含花青素、桑葚多糖、多酚、有机酸,传统功效滋阴补血、生津润燥;现代研究支持抗氧化、调节肠道、护眼、辅助调节血脂血糖等作用。全国果桑种植面积约 220 万亩,鲜果年产量超 200 万吨,主产区:四川凉山 / 攀枝花、江苏海安、广西河池、山东临沂、新疆喀什,五大产区产量占全国 73.6%。整体产业规模 2026 年预估138 亿元,年增速约 15%,深加工板块增速 16%–18%,显著高于鲜果流通。
一、食品开发现状
1. 产品梯队(由成熟到新兴)
(1)基础初级加工(市场体量最大)
桑葚干(水洗 / 无沙):流通最广,中药材市场、养生电商、茶饮原料通用;门槛低、竞争激烈、同质化严重。
速冻桑葚果:B 端茶饮、烘焙、果酱核心原料,2026 年茶饮连锁桑葚果茶爆发,速冻果询盘同比上涨 120%。
桑葚膏、桑葚原浆、浓缩汁:线上养生爆款,常温原浆、NFC 原汁逐步普及。
(2)发酵类成熟产品桑葚果酒、桑葚露酒、桑葚醋、桑葚酵素原液;西南、华东企业布局最多。短板:多数中小企业发酵工艺粗放,组胺控制、风味稳定性参差不齐。
(3)新型功能食品(快速增长)桑葚冻干粉、桑葚固体饮料、软糖、压片糖果;桑葚 + 益生菌、桑葚 + 胶原蛋白肽复配饮品;花青素提取物、桑椹红天然色素(食品着色剂)。
(4)跨界复合应用(增量赛道)烘焙馅料、酸奶、气泡饮料、方便代餐;桑 + 黑枸杞、桑 + 枸杞、桑 + 决明子复配护眼饮品;桑叶 + 桑葚联合开发(叶果两用)。
2. 产业痛点
1)鲜果极不耐储运:常温保质期不足 24h,集中采收期短(每年 4–6 月),若不能就地速冻 / 加工,损耗可达 40% 以上农民日报。
2)加工转化率偏低:全国平均加工转化率约 32%;江苏最高达 41.2%,多数产区仍以鲜果、烘干果外销为主,高值化加工不足。
3)活性成分稳定性难题:花青素遇高温、光照、金属离子易降解;传统高温工艺大量损失活性物质,高端低温产线集中在头部企业,中小厂升级成本高。
4)标准参差不齐:桑葚干、酵素暂无统一行业标准;提取物花青素含量企业自定指标,市场低价掺假普遍。
5)产品同质化:大量企业停留在 “干、膏、酒”,场景化、细分人群配方创新不足。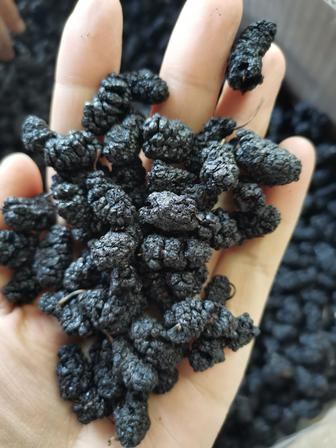
3. 竞争格局
区域龙头:掌握自有桑园 + 速冻 / 冻干产线,布局浓缩汁、冻干粉、提取物 B 端原料供应;
中小加工厂:集中做桑葚干、简易原浆,依靠电商、药材流通走量,价格战激烈;
跨品类品牌:茶饮、饮料、保健品企业向外采购桑葚浓缩汁、冻干粉做成品,自建基地较少; 行业集中度不高,前五企业市场合计占有率 38.7%,尚未形成全国性绝对龙头。
二、原料与产品市场行情(2026 年 9 月)
1. 鲜果 & 速冻原料(产季 4–6 月,非产季以冻果流通)
产地工业鲜果(酒厂 / 加工厂统收):1.2–3.0 元 / 斤(视品质、采收量波动)
精品鲜果(商超、采摘):5–10 元 / 斤
速冻桑葚颗粒(B 端标准货):3.6–5 元 / 斤,全年稳定供货,茶饮需求持续推高采购量
2. 桑葚干(亳州、四川主流流通价,水洗无沙统货)
四川水洗黑桑椹统货:12.5 元 / 斤(稳定);选装大果 16–22 元 / 斤;新疆货价位偏高,市场流通量小于川货。
行情特点:货源充足,整体价格平稳;每年产季新货上市短期小幅回落,秋冬养生季小幅上涨,大涨大跌行情少见。
3. 深加工原料价格区间(B 端参考)
桑葚浓缩汁(65°Brix):12–18 元 /kg
桑葚冻干粉(冷喷,花青素≥5%):160–240 元 /kg
花青素提取物(25% 含量):450–700 元 /kg;高纯度 35% 以上多用于保健品、出口
4. 毛利分层
桑葚干流通:毛利率 20%–35%(低价走量)
原浆、冻干粉终端产品:45%–60%
花青素提取物、保健食品原料:55%–75%
茶饮速冻果原料:毛利偏低,依靠规模走量
5. 进出口
提取物、冻干桑葚少量出口日韩、东南亚;主要出口产品为花青素原料、冻干果;桑椹红天然色素海外需求逐年提升,欧盟市场增速明显。
三、未来发展趋势
1. 原料端:标准化、叶果两用、错峰品种推广
由散户种植转向规模化基地,推广早中晚熟品种拉长采收窗口,降低集中上市价格波动风险;
叶果两用桑品种成为趋势,桑葚做食品、桑叶开发桑叶茶、桑叶粉,提升桑园全年收益;
产地预处理普及:就地预冷、速冻,减少鲜果外运损耗。
2. 加工技术方向:低温工艺普及、活性成分保留
低温冷榨、低温酶解、无菌冷灌装、真空冻干逐步替代传统高温熬煮;主打清洁标签(无香精、无合成色素),花青素保留率成为产品核心卖点,同等条件下产品可溢价 20% 以上。
3. 产品创新五大方向
① 轻养生复配功能饮品桑葚 + GABA(安神晚安饮)、桑葚 + 决明子 / 菊花(护眼)、桑葚 + 益生菌(肠道调理)、桑葚 + 铁肽(女性养颜),面向熬夜、办公、女性细分人群。
② 固体便携剂型冻干粉独立小包、桑葚软糖、代餐粉;适配年轻人户外、办公室场景。
③ B 端原料持续放量速冻果、浓缩汁、冻干粉持续供应新式茶饮、连锁烘焙;桑椹红作为天然紫红色色素替代人工合成色素,在乳制品、果冻、饮料领域渗透提升。
④ 发酵产品升级低糖桑葚果酒、低度气泡桑果酒;控制组胺、改善口感,走向年轻化,摆脱传统 “药酒” 印象。
⑤ 全果综合利用果皮、果渣提取花青素与多糖,实现副产物资源化,降低加工成本。
4. 渠道趋势
1)线上:抖音、拼多多养生类目持续放量,短视频科普桑葚药食同源功效拉动原浆、桑葚干销量; 2)线下:商超预制饮品、药店保健食品、茶饮连锁 B 端采购双轮驱动; 3)农旅融合:采摘园 + 桑葚伴手礼,一二三产结合,提升产地溢价。
5. 政策与合规机会
桑葚属于药食同源目录品种,原料使用合规;桑椹花青素(桑椹红)可作为天然食品着色剂使用。多地乡村振兴、特色农产品加工技改对果桑深加工项目提供补贴,适合产地企业扩建产线。保健食品申报赛道持续升温,改善视力疲劳、抗氧化相关桑葚配方申报数量逐年增加。
四、行业风险提示
1)季节性产能冲突:鲜果集中上市期容易出现原料压价,非产季冻果成本抬升; 2)花青素稳定性技术门槛,配方工艺控制不佳容易出现产品变色、货架期差评; 3)低端桑葚干恶性价格竞争,低价染色、熏硫货扰乱市场,影响消费者信任; 4)原料品质波动大,不同产区、品种花青素差距显著,B 端长期供货需要建立原料分级标准。
